退職給付金制度のデメリットは4つ|受け取る前に知っておきたい注意点と備え
退職給付金を受け取って後悔しないか、申請前に不利益や条件を確認しておきたいところです。制度上のデメリットは4つあり、いずれも退職前の準備で対処できます。
一方で、現場では「法改正ですぐ入金される」「一括でもらえる」といった誤解も多く、実際の初回振込までは2.5〜3ヶ月ほどかかります。
給付金は国の公的制度に基づきますが、退職前の賃金や年齢、雇用保険の加入期間、退職理由などによって「受給できる金額」や「本当に対象になるか」は一人ひとり異なります。
本記事では制度の根拠とデメリットの防ぎ方を網羅しました。なお、**「退職日が迫っていて自分が対象か今すぐ知りたい」「申請ミスで0円になるのを防ぎたい」**という方は、まずは退職ステップの無料相談・簡易受給診断をご活用ください。
退職給付金制度のデメリットは4つ
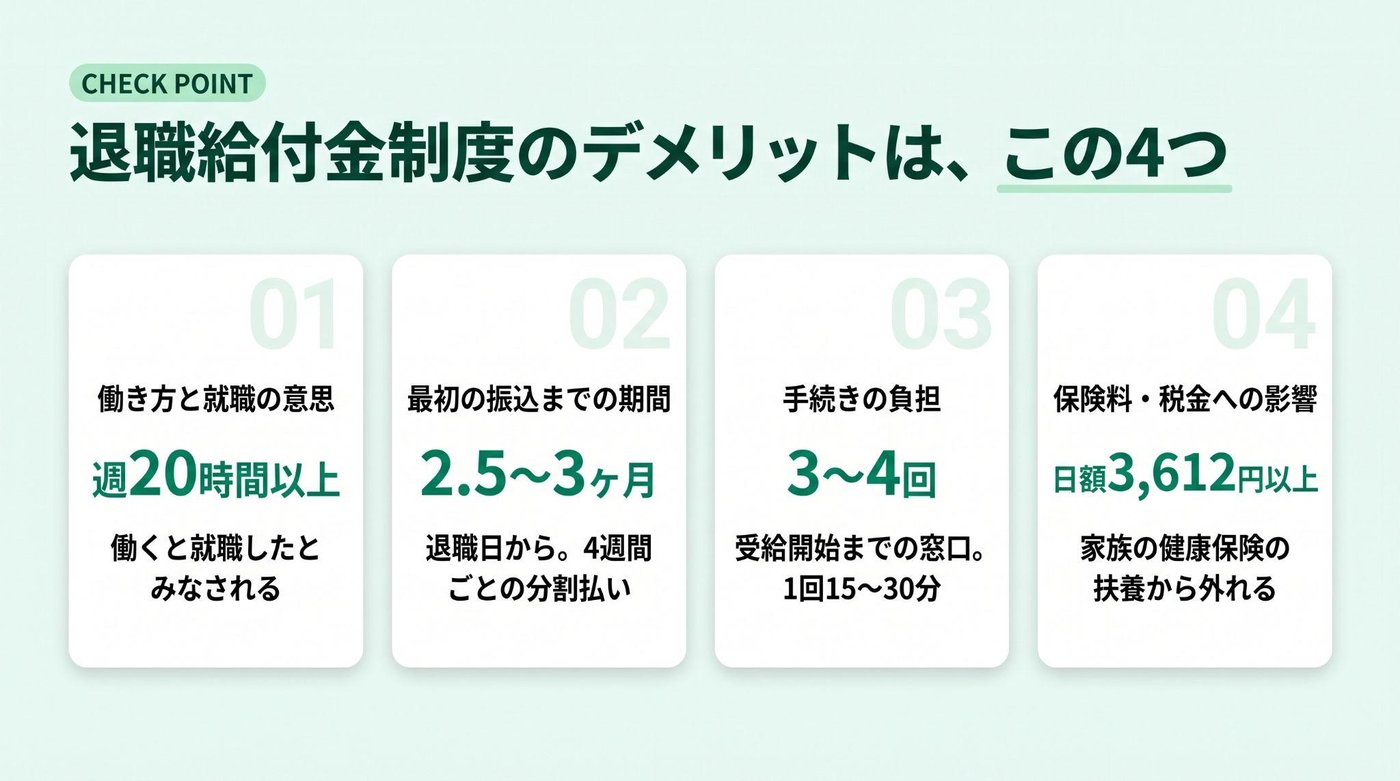
退職給付金制度の主なデメリットは4つあります。受給中の働き方の条件、初回の振込時期、窓口手続きの負担、保険料や次回受給への影響です。事前に内容を把握していれば、生活費の不足や手続きの遅れを防ぐ対策を立てられます。
「退職給付金」や「社会保険給付金」は法律上の正式な制度名ではありません。主に雇用保険の基本手当(失業保険)と健康保険の傷病手当金を総称した呼び名です。本記事では、会社員の方が退職後に失業保険を受給する場合を中心に解説します。
| デメリット | 具体的な影響 | 退職前にやるべきこと |
| 就労・バイトの制限 | 週20時間以上働くと受給終了(4時間未満でも減額の場合あり) | アルバイトのシフトを抑え、「すぐに働ける状態」を整える |
| 初回振込までが遅い | 退職日から口座入金まで2.5〜3ヶ月かかる | 最低3ヶ月分の生活費を事前に口座に確保する |
| ハローワークに通う負担 | 受給開始までに3〜4回は行く必要がある(1回15〜30分) | 退職前から離職票以外の必要書類を揃えておく |
| 扶養外れ・加入期間リセット | 日額3,612円以上で扶養から除外。前職の被保険者期間は通算不可 | 任意継続か国保の試算を行い、次の転職時期を考慮する |
受給中は働き方と就職の意思に条件がある
失業保険は就職する意思と能力があるのに就職できない状態への給付であるため、受給中の就労には申告と制限があり、就職の意思も確認されます。申告をせずに働くと、手当の減額や不正受給の処分につながります。
受給中に働いた日は認定日に申告しなければならない
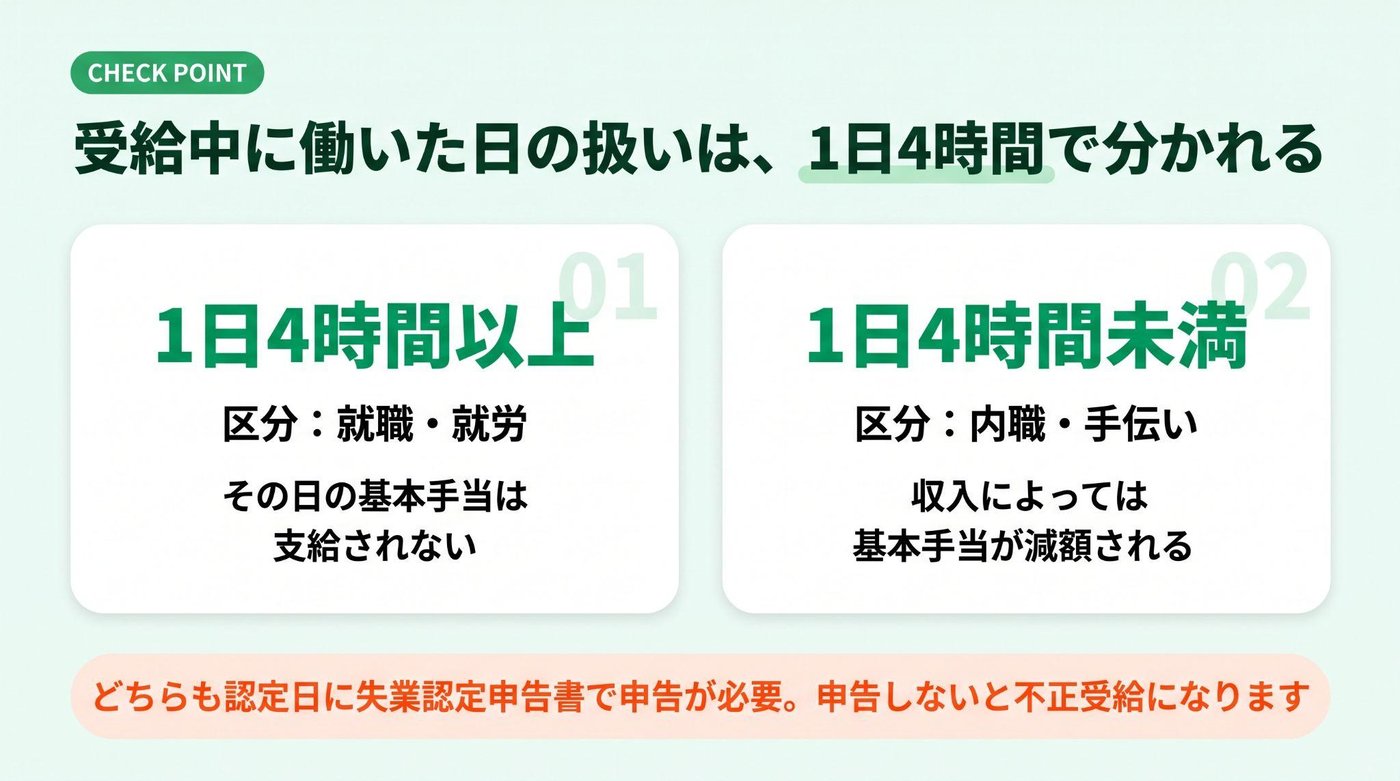
受給中にアルバイトなどで働いた日は、認定日に提出する失業認定申告書で申告しなければなりません。ハローワークでは、1日4時間以上の労働を就職または就労、4時間未満の労働を内職または手伝いと区分して扱います。
4時間以上の就労を行った日は、その日の基本手当は支給されませんが、受給期間内であれば支給日数は後ろに繰り越されます。4時間未満の内職や手伝いの場合は、得た収入額によっては手当が減額されます。働いた事実を隠して受給すると不正受給と判断され、支給停止に加えて、受け取った額の返還と、その2倍以下の額の納付を命じられる場合があります。
短時間の作業であっても、就労した日はすべて申告書に記入してください。
週20時間以上働くと就職したとみなされる
1週間の所定労働時間が20時間以上で31日以上の雇用見込みがある働き方を始めると、就職したとみなされます。雇用保険の被保険者となる基準を満たすため、失業の状態には該当しません。パートやアルバイトであっても、基準を満たした時点で基本手当の支給は終了します。
受給中に仕事を始めるときは、始める前にハローワークに相談してください。
手続き前からの内定先に就職すると再就職手当は出ない
失業保険は、就職する意思と能力がありながら職業に就けない「失業の状態」にある人への給付です。求職申込みの前に内定が出ていても、就職日の前日までは受け取れる場合があります(内定の事実は必ず申告)。
内定や採用が出ていても、辞退する場合は問題ありません。受給資格決定の後に内定を得た場合は、原則として就職日の前日に来所し、前日までの失業の認定を受けます。
就職の意思を聞かれて当面働くつもりはないと答えると受給できない
受給手続きの窓口で当面働くつもりがないと答えた場合、失業保険を受給できなくなります。
基本手当を受給するには、就職しようとする積極的な意思と、いつでも就職できる能力が必要です。相談の現場でも、就職の意思を確認されて当面は就職するつもりはないと答えると手当を受け取れなくなる点は、調べただけでは分かりにくい注意点としてよく挙がります。
病気やけが、出産や育児などですぐに働けない事情があるときは、受給期間の延長申請が可能です。受給期間の延長を行えば、本来1年である受給期間に働けない日数を最大3年間加算できます。
窓口へ向かう前に、自分がすぐに就職活動を始められる健康状態や生活環境にあるか整理してください。
最初の振込までは退職日から2.5〜3ヶ月かかる
法改正により給付制限期間が短縮されたことで、「退職後すぐにお金が振り込まれる」と誤解されるケースが増えています。しかし、実際には申請前の書類準備やハローワークの認定スケジュールが重なるため、退職直後に入金されるわけではありません。
自己都合退職の場合、最初の手当が口座に振り込まれるまでには退職日から2.5〜3ヶ月ほどの期間を見込んでおく必要があります。制度上のルールと実際の振込スケジュールの内訳を整理しました。
自己都合で退職した人の給付制限は原則1ヶ月
自己都合で退職した方の給付制限期間は、原則として1ヶ月です。法改正により、退職日が2025年4月1日以降の場合は従来の2ヶ月から1ヶ月へ短縮されました(※)。
ただし、退職日からさかのぼって5年間に2回以上自己都合退職で受給資格決定を受けている場合、給付制限は3ヶ月となります。
一方で、離職期間中や離職日前1年以内に教育訓練給付金の対象となる教育訓練などを自ら受けた場合は給付制限が解除されます。倒産や解雇など会社都合で離職した特定受給資格者にも給付制限は適用されません。
※参照:厚生労働省 雇用保険部会資料「令和6年雇用保険制度改正(令和7年4月1日施行分)について」
離職票の到着や認定日程を合わせると実際は約71〜93日かかる
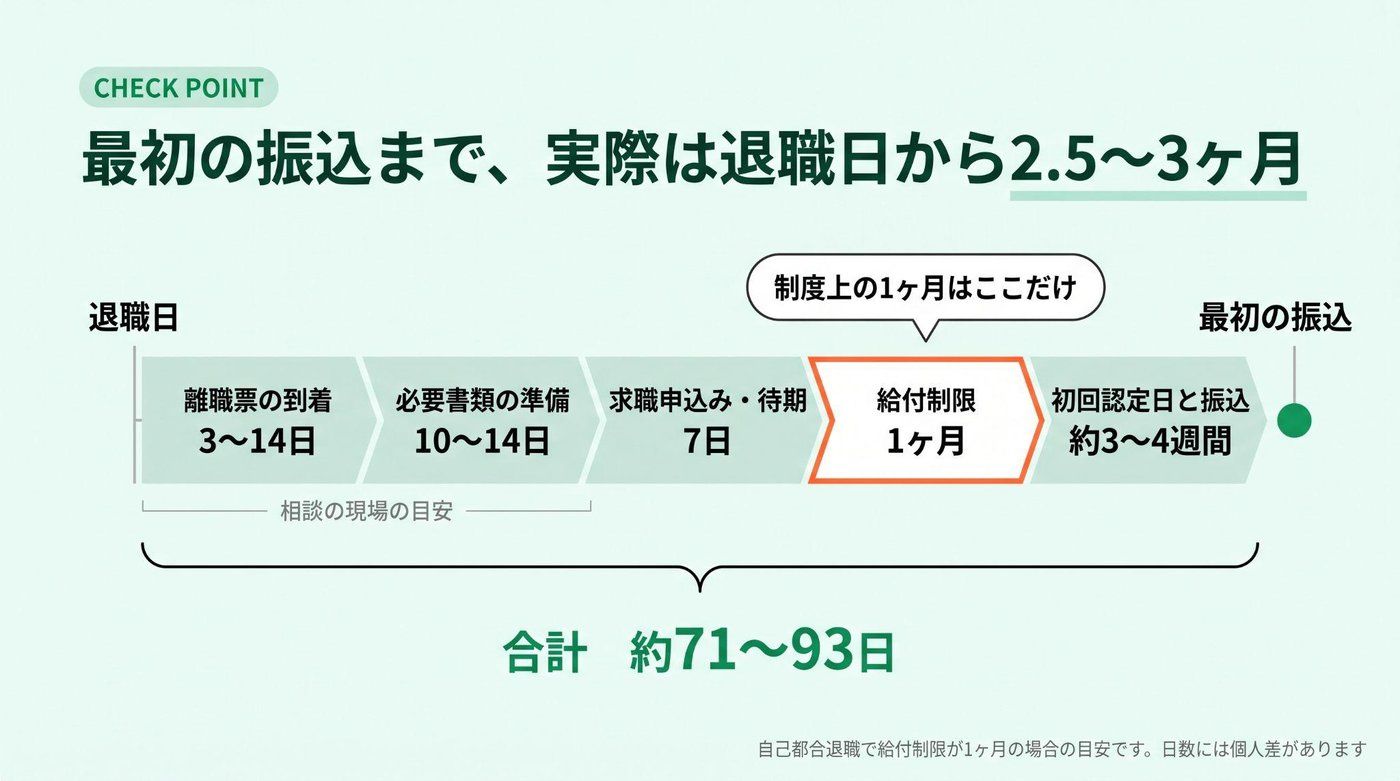
給付制限そのものは1ヶ月であっても、前後の手続きや待ち日数を足し合わせると、初回振込までに約71〜93日(2.5〜3ヶ月)かかります。
退職後に勤務先から離職票が届くまで3〜14日、写真や口座確認などの書類準備に10〜14日ほどかかります。ハローワークで求職申込みを終えた後も、7日間の待期期間と1ヶ月の給付制限を経て、次回の認定日まで待たなければなりません。さらに認定日から口座へ入金されるまでに約1週間かかります。
| 段階 | 日数の目安 | 主な内容 |
| 離職票の到着 | 退職後3〜14日 | 勤務先から雇用保険被保険者離職票が届きます |
| 必要書類の準備 | 10〜14日 | 写真、本人確認書類、振込先口座などを揃えます |
| 求職申込みと待期 | 7日間 | ハローワークで受給資格決定を受け、待期期間を満了します |
| 給付制限期間 | 1ヶ月間 | 自己都合退職に伴う給付制限を過ごします |
| 初回認定日と振込 | 約3〜4週間 | 給付制限明けの認定日を経て、おおむね1週間後に入金されます |
| 合計の目安 | 約71〜93日 | 退職日から最初の入金までは2.5〜3ヶ月ほどかかります |
※日数は書類の処理速度や認定日の日程により個人差があります。
退職直後から入金までの期間は手当が入らないため、最低でも3ヶ月分の生活費を退職前に口座へ確保しておく備えが欠かせません。
手当は一括ではなく4週間ごとの認定ごとに振り込まれる
受給手続きが完了しても、手当が初回にまとまった額で一括支給されるわけではありません。失業保険は「失業している日」に対して支給される仕組みのため、原則として4週間に一度ハローワークで失業認定を受け、直前28日分が分割して振り込まれます。
1回の認定ごとに日数分の手当が計算され、認定日からおおむね1週間後に口座へ入金されるサイクルが受給終了まで続きます。まとまった額が一括で支給されるのは、早期に再就職先が決まった場合の「再就職手当」などに限られます。
4週間ごとの分割振込となる前提で、家賃や各種保険料などの固定費の支払計画を組んでおく必要があります。
手続きのためにはハローワークへ何度も足を運ぶ必要あり
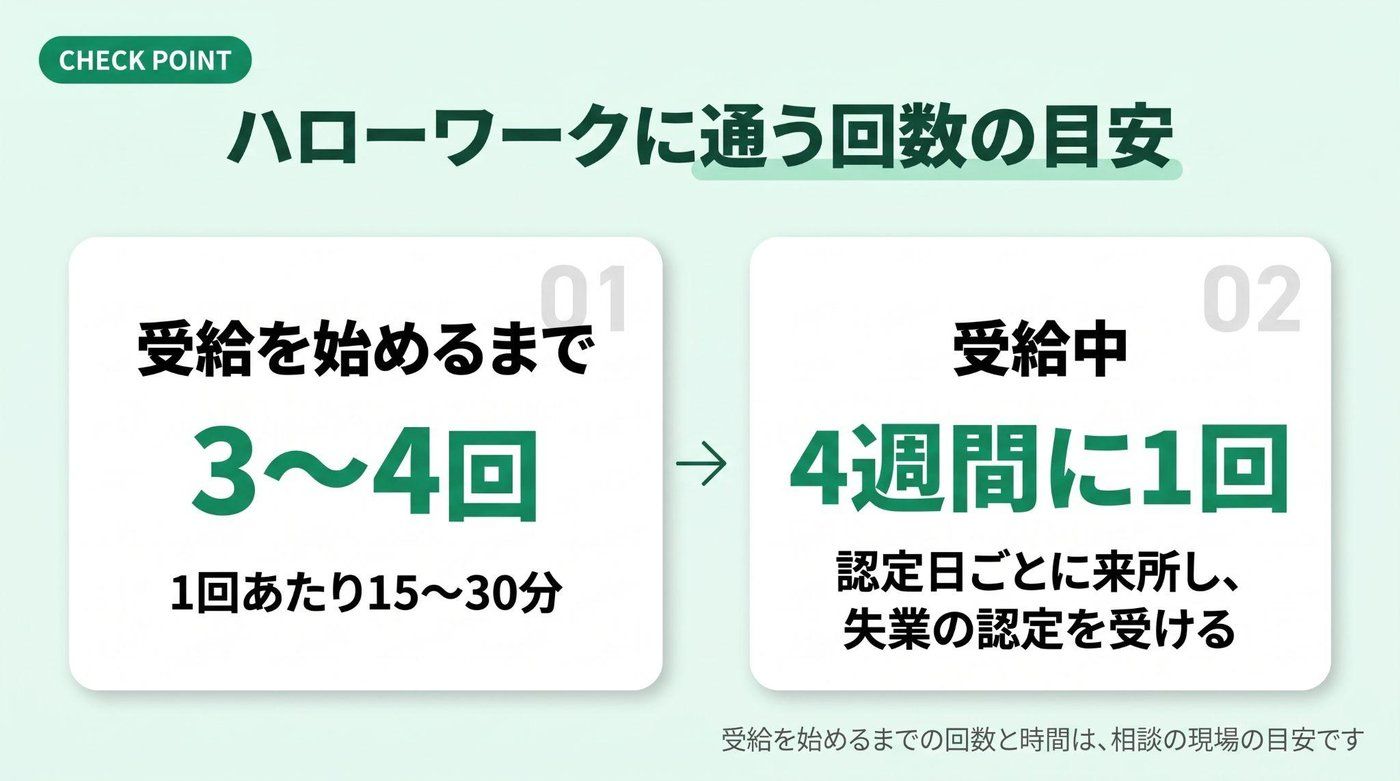
失業保険を受け取るには、手続きのために管轄のハローワークへ定期的に出向く負担が伴います。受給開始前だけでなく受給中も指定された日時に通う必要があり、事前の日程調整が必要です。
窓口での手続きは3〜4回で1回15〜30分かかる
受給を開始するまでに窓口へ足を運ぶ回数は3〜4回で、1回あたり15〜30分ほどかかります。初回の求職申込みからその後の初回認定日など、段階ごとに来所が求められます。
申請に必要な書類の準備には10〜14日ほどを要し、手続きが最も止まりやすいのは窓口での対応段階です。書類の不備や確認事項があると再来所が必要になるため、事前の準備が手続きのスムーズさを左右します。
離職票が届いたら、窓口へ行く前に必要書類がそろっているかを確認してください。
※マイナンバーカードを提示すると、写真の提出が省略できる場合があります。
認定日に行けない場合は事前の相談と求職活動の実績が要る
指定された認定日に来所できない場合は、事前にハローワークへ連絡して指示を受ける必要があります。正当な理由なく認定日に行かないと、その期間に関する基本手当の支給を受けられません。採用面接や資格試験の受験、本人の病気やけが、結婚、親族の看護や死亡などの理由がある場合は、認定日を変更できます。
また、認定を受けるには、前回の認定日から今回の認定日前日までに原則2回以上の求職活動実績が求められます。給付制限が1ヶ月の方の初回認定では、待期満了後から認定日の前日までに1回以上の活動実績を作らなければなりません。
ハローワークの指示に従い、面接の証明書などを提出して期日までに実績をそろえてください。
受給中の保険料・税金と次回の受給に影響が出る
失業保険を受け取ると、健康保険や年金の負担、住民税の納付、次の失業保険の受給資格に影響が出ます。手当そのものは非課税ですが、保険料と前年の所得にかかる住民税の支払いは受給中も続きます。
| 制度の選択肢 | 主な加入条件 | 保険料の決まり方 | 手続きの期限 |
| 家族の扶養 | 年収130万円未満(基本手当日額3,612円未満が目安) | 自己負担なし(保険料はかかりません) | 家族の勤務先を通じて届け出る |
| 国民健康保険 | 職場の健康保険の資格を失い、ほかの健康保険に入らない方 | 前年の所得や世帯人数に応じて自治体が算定 | 市区町村に届け出る |
| 任意継続被保険者 | 退職日までに継続して2ヶ月以上の被保険者期間がある方 | 会社負担分を含めた全額を自分で払う(上限あり) | 退職日の翌日から20日以内 |
失業保険の日額が3,612円以上だと家族の扶養に入れない
基本手当日額が3,612円以上となる場合、原則として家族の健康保険の扶養に入れません。公的医療保険の被扶養者となるには、年間の見込み収入額が130万円未満である必要があります。
失業保険は日額で計算されるため、3,612円以上の給付を受けると年収換算で基準を上回ると判断されます。
60歳以上の方や障害のある方は年収180万円未満、19歳以上23歳未満の方(配偶者を除く)は2025年10月1日以降の認定から年収150万円未満が基準です。
受給中は扶養から外れる手続きを行い、手当の受給が終了した後に再び扶養の認定を申請する流れです。健康保険組合によって細かい算定基準が異なる場合があるため、配偶者や家族の勤務先へ事前に条件を確認してください。
参照:日本年金機構「従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」
国民健康保険と国民年金の保険料を自分で払うことになる
家族の扶養に入れない場合は、国民健康保険または任意継続を選び、国民年金とともに保険料を自分で負担します。任意継続は在職中に会社が負担していた分も含めて保険料を全額自分で払います。任意継続を利用する際は、退職日までに2ヶ月以上の加入期間が必要で、退職日の翌日から20日以内に申請しなければなりません。
倒産や解雇などで離職した特定受給資格者や、雇い止めなどで離職した特定理由離職者は、市区町村への申請により国民健康保険料の軽減措置を受けられる場合があります。国民年金保険料についても、退職や失業による特例免除制度が用意されており、申請によって納付の免除
や猶予が認められる場合があります。
退職後の出費を抑えるために、自治体や年金事務所の窓口で利用可能な免除制度を確認してください。
住民税は受給中も前年の所得に対してかかる
失業保険の手当そのものは非課税ですが、前年の所得に基づく住民税の納税通知書は退職後も届きます。雇用保険法第12条の規定により、失業等給付として支給を受けた金銭には公課が課されません。しかし、個人住民税は前年1月1日から12月31日までの所得金額に対して課税されます。
1月〜4月に退職した場合は、原則として最後の給与などから5月分までがまとめて差し引かれます。それ以外の時期に退職した場合は、自治体から届く納付書で納めるのが一般的です。給与収入があった前年の基準で計算されるため、受給期間中の大きな出費としてあらかじめお金を用意しておきましょう。
受給資格の決定を受けると加入期間は次の離職のときに通算されない
ハローワークで受給資格の決定を受けると、それより前の雇用保険の加入期間は、次に離職したときの受給資格の判定に使えなくなります。短期間で転職を繰り返す見込みがある場合は、この影響をあらかじめ考えておく必要があります。
基本手当を受給するには、離職日以前の2年間に被保険者期間が通算12ヶ月以上あることが原則的な条件です。
相談の現場では、直近の会社だけで通算1年以上の加入が必要と誤解している方が多く見られます。過去に受給資格の決定を受けていなければ、離職日以前2年間にある前の会社の加入期間も合わせて12ヶ月以上あるかで判定されます。
次回の受給資格に与える影響と現在の生活費の必要性を比較したうえで、申請の時期を判断してください。
受け取れば転職活動中の生活費と再就職手当が得られる
失業保険を受け取ると、転職活動中の生活費を補えるうえ、早く就職が決まったときは再就職手当も受け取れます。デメリットと比べる材料として、受け取る上での利点を2つにまとめました。
失業保険は離職前の賃金の50〜80%を目安に支給される
失業保険の基本手当日額は、退職前6ヶ月間の賃金を基礎として約50〜80%の割合で支給されます。賃金日額が低い方ほど高い給付率が適用される構造です。60歳から64歳の方については、支給される給付率の目安が45〜80%に設定されています。
生活費を補いながら求職活動に専念でき、落ち着いて次の職場を探せるでしょう。
参照:ハローワークインターネットサービス「基本手当について」
早く就職が決まれば再就職手当として受け取れる
失業保険の受給中に早期の再就職が決まった場合、支給残日数に応じて再就職手当を受け取れます。手当を最後まで受給し切らなくても、所定給付日数を3分の1以上残し、1年を超えて勤務することが確実であることなどの要件を満たせば給付の対象です。
給付日数を3分の2以上残して就職した場合は支給残日数の70%、3分の1以上残した場合は60%に基本手当日額を掛けた額が一括で支給されます。
就職が決まった際は速やかにハローワークへ申告し、所定の期日までに再就職手当の申請手続きを行ってください。
給付日数は離職理由の区分で変わる
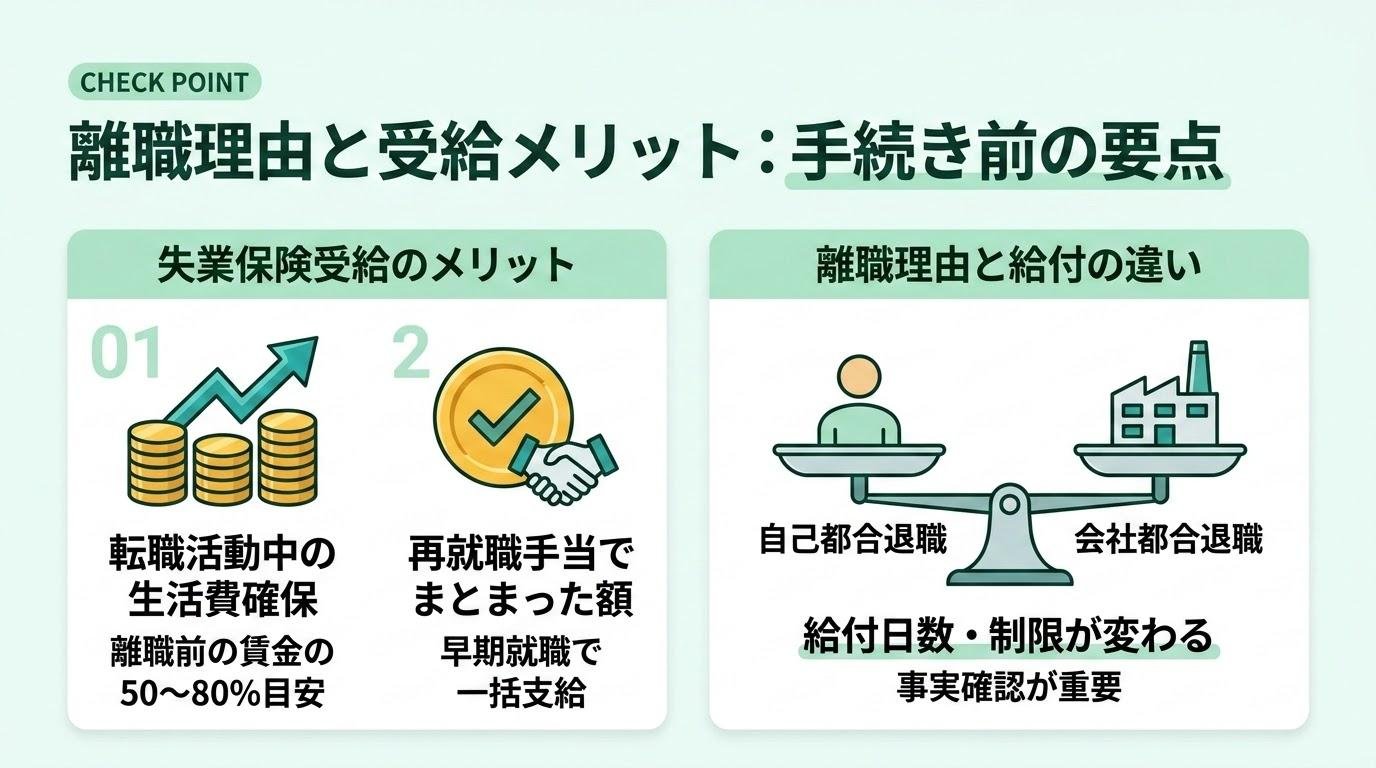
失業保険の給付日数や給付制限の有無は、退職時の離職理由の区分に応じて大きく異なります。事実と異なる区分で手続きが進んでしまうと受け取れる日数が変動するため、退職前の確認が必要です。
区分によって給付日数が変わる仕組みを知らない人が多い
ハローワークでは、自己都合退職の一般離職者のほか、倒産や解雇による特定受給資格者、雇い止めや体調不良などによる特定理由離職者に分類されます。
相談の現場では、離職理由の区分によって給付日数が変わる仕組み自体を知っている人がほとんどいません。制度を知っていても、何を示せば認められるかは一人では判断が難しく、会社の離職票の記載どおりに確定してしまうケースが多く見られます。
離職理由に納得できない場合はハローワークに申し出る
離職票に記載された離職理由に納得できない場合は、受給手続きの際にハローワークの窓口で異議を申し出られます。本人が異議ありと答えた場合は、窓口が本人と会社側の主張と事実関係を確認したうえで区分を判定する流れです。
タイムカードや雇用契約書など客観的な証拠資料を提示すると、事実に基づいて区分が判断される場合があります。
ハローワークの判断結果に不服がある際は、処分のあったことを知った日の翌日から起算して3ヶ月以内に審査請求を行う手続きも可能です。会社の記載をそのまま受け入れず、事実と相違があるときは窓口の担当者へ事情を相談してください。
退職前の段階で、自身の退職理由がどの区分に該当するかや、手続きの順番に不安がある方に向けて、退職ステップでは無料相談を実施しています。退職予定日の約1ヶ月前から、状況に応じた区分の確認や申請手順に関する助言が可能です。お気軽にご相談ください。
退職給付金制度のデメリットについてよくある質問
受給を迷っている方が気にしやすい3つの疑問に答えます。
デメリットがあるなら失業保険はもらわないほうがいい?
デメリットを理由に失業保険をもらわないほうがよいケースは、ごく一部の状況に限られます。配偶者の扶養にとどまるほうが世帯全体の負担を抑えられる場合は、受給を見送る判断が合理的です。短期間で再び転職する見込みがあり、雇用保険の加入期間を将来のために通算したい方も該当します。
なお、求職申込みの前から内定していた会社に就職した場合は、再就職手当を受け取れません。失業の状態に当たるかどうかは、ハローワークが判断します。
退職日から初回の振込までは実際には2.5〜3ヶ月かかるため、受け取るかどうかはこの期間の生活費を退職前に準備できるかが大きな分かれ目です。
生活費を確保できる見通しが立つのであれば、基本手当を受給しながら転職活動を進めるのが良いでしょう。
傷病手当金と失業保険は一緒にもらえる?
健康保険の傷病手当金と雇用保険の失業保険は、同じ時期に一緒には受け取れません。失業保険は健康でいつでも働ける状態にある方を対象としているのに対し、傷病手当金は病気やけがで働けない期間を保障する制度だからです。
退職日まで継続して1年以上健康保険に加入していたなどの条件を満たせば、退職後も傷病手当金を受け取れます。療養中は傷病手当金を受け、働ける状態に戻ってから失業保険の申請を行う順番です。
退職直後に働けない期間があるときは、ハローワークで失業保険の受給期間延長手続きを行ってください。
退職給付金サポートを使うデメリットは?
退職給付金サポートを利用するデメリットは、公的な給付とは別にサポート費用がかかる点です。国民生活センターには、解約を申し出たら高額な違約金を請求されたという相談も寄せられています。また、事実と異なる虚偽の申請内容を事業者に勧められたとしても、不正受給の法的責任は申請者本人が負わなければなりません。
サポートを検討する際は、事業者の契約書面やキャンセル規定を事前に精読し、不審な勧誘がないか確認してください。
まとめ|デメリットは退職前の準備で備えられる
退職給付金制度の主なデメリットと注意すべき要点は以下の4点です。
- 受給中の就労には申告義務があり、週20時間以上の勤務で就職とみなされます
- 最初の振込までは退職日から2.5〜3ヶ月を要し、手当は4週間ごとに分割して支給されます
- 受給開始までにハローワークの窓口へ3〜4回通い、1回あたり15〜30分かかります
- 基本手当日額が3,612円以上になると扶養を外れ、受給資格決定により前職の加入期間は通算されなくなります
退職日から振込までの約3ヶ月間を乗り切る生活費を事前に確保できるかが、受給手続きを進める判断基準です。
退職ステップでは、退職を控えた方の状況に合わせて、失業給付の手続き手順や書類準備に関する助言を提供しています。退職予定日の約1ヶ月前から、LINEによる無料相談が可能です。
費用が発生するのはサポートのお申し込み時点からで、面談後に辞退しても費用はかかりません。退職前の準備を落ち着いて進めたい方は、無料相談をお気軽にご利用ください。